
انتقال وجه یکی از پرتکرارترین فعالیتهای مالی در زندگی روزمره افراد، کسبوکارها و سازمانهاست؛ از واریز حقوق ماهانه تا تسویه یک خرید آنلاین یا جابهجایی سرمایه بین دو شرکت. با گسترش بانکداری دیجیتال، تعداد روشهای انتقال وجه هم بیشتر شده و هرکدام برای شرایط خاصی (سرعت بالا، مبلغ کلان، هزینه پایین یا دسترسی شبانهروزی) طراحی شدهاند. در این مطلب همه روشهای رایج انتقال پول در ایران، از مراجعه حضوری به شعبه تا سامانههای پایا، ساتنا، پل، چکاوک و اپلیکیشنهای پرداخت را با جدولهای مقایسهای، سقف انتقال و کارمزد هر روش بررسی میکنیم.
چرا باید انواع روشهای انتقال وجه را بشناسیم؟
خیلی از کاربران فقط از یک یا دو روش (معمولاً کارت به کارت) برای جابهجایی پول استفاده میکنند، در حالی که با شناخت کامل ابزارهای موجود میتوانند بسته به مبلغ، فوریت و هزینه، هوشمندانهترین گزینه را انتخاب کنند. برای مثال، پرداخت حقوق کارمندان یک شرکت با پایا انجام میشود، تسویه یک معامله ملکی چند میلیاردی با ساتنا یا چک رمزدار، و پرداختهای خرد روزمره هم با کارت به کارت یا اپلیکیشنهای پرداخت. آشنایی با این تفاوتها بهویژه برای حسابداران و مدیران مالی که مسئول ثبت و پیگیری تراکنشهای شرکت هستند، اهمیت زیادی دارد.
انتقال وجه حضوری (از طریق شعبه بانک)
انتقال وجه حضوری قدیمیترین روش جابهجایی پول است. این روش امنیت بالایی دارد، امکان دریافت تاییدیه کتبی و مشاوره حضوری را میدهد و برای مبالغ کلان یا افرادی که به اینترنت بانک دسترسی ندارند مناسب است؛ در عوض زمانبر است و محدود به ساعات کاری شعب میشود.
انتقال درونبانکی
اگر حساب مبدا و مقصد در یک بانک باشند، فقط با ارائه کارت ملی و اطلاعات حساب گیرنده، مبلغ بهصورت آنی و بدون سقف مشخص منتقل میشود. سریعترین و کمهزینهترین حالت انتقال حضوری همین حالت است.
انتقال بینبانکی از شعبه
وقتی حساب گیرنده در بانکی دیگر باشد، باید شماره شبا یا شماره حساب او را داشته باشید و از طریق یکی از ابزارهای پایا، ساتنا یا پل که در ادامه توضیح داده میشوند، حواله را در داخل شعبه ثبت کنید.
چک رمزدار؛ جایگزین سنتی حواله بینبانکی
در معاملات بزرگ یا زمانی که فرستنده نمیخواهد وجه را مستقیم به حساب گیرنده واریز کند، از چک رمزدار استفاده میشود. بانک وجه را از حساب فرستنده کسر و چکی به نام گیرنده صادر میکند که او میتواند در هر شعبهای نقد یا به حساب خود واریز کند. برای آشنایی با تفاوت این ابزار با سایر انواع چک بانکی و همچنین تفاوت آن با چک تضمینی و چک بینبانکی، میتوانید مقالات مرتبط را مطالعه کنید.
نکته: از زمان اجرای قانون جدید چک صیادی و ثبت چک صیادی، بخشی از فرآیند صدور و انتقال چکهای بانکی هم دیجیتالی و امنتر شده است.
انتقال وجه غیرحضوری و الکترونیکی
انتقال وجه الکترونیکی پرکاربردترین دسته روشهای انتقال پول است و از طریق اینترنت بانک، موبایل بانک، تلفنبانک و خودپردازها انجام میشود. مزیت اصلی آن سرعت بالا و کارمزد پایین است؛ اما به اینترنت و زیرساخت فناوری وابسته است.
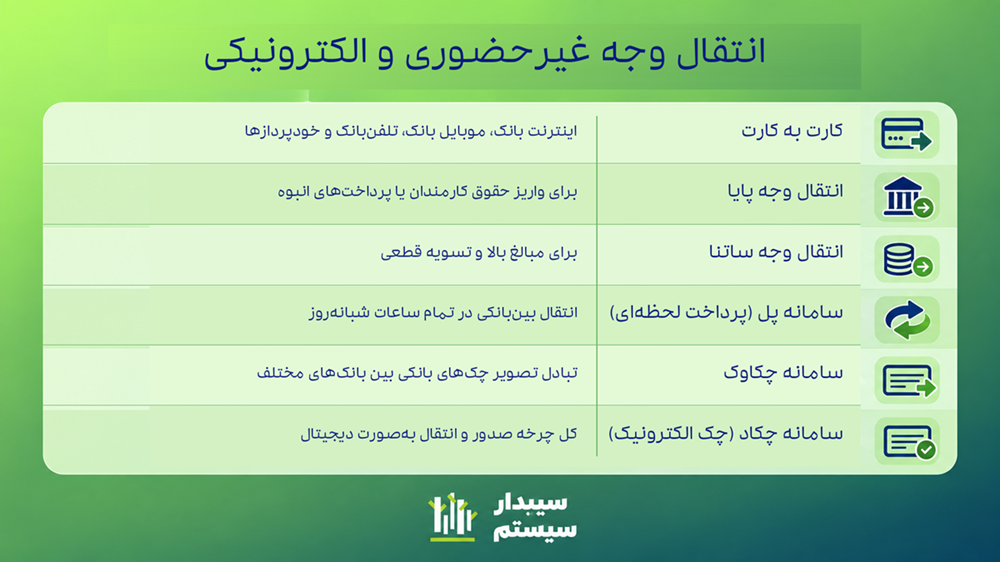
کارت به کارت (سامانه شتاب)
رایجترین روش انتقال وجه در ایران است و فقط به شماره کارت مقصد نیاز دارد (نه شماره شبا). سقف آن معمولاً در اپلیکیشنهای پرداخت ۵ تا ۶ میلیون تومان و در اینترنتبانک، موبایلبانک، خودپرداز و داخل شعبه (سامانه سحاب) تا ۱۵ میلیون تومان در روز است. کارمزد کارت به کارت را بانک مرکزی تعیین میکند و متناسب با مبلغ تراکنش متغیر است؛ برای اطلاع از جزئیات محاسبه آن میتوانید مالیات کارت به کارت و مالیات تراکنش بانکی را هم مطالعه کنید، چون بعضی تراکنشهای کارتبهکارت مشمول رسیدگی مالیاتی میشوند.
انتقال وجه پایا
پایا یا «سامانه اتاق پایاپای الکترونیکی» برای پرداختهای دستهای و غیرفوری طراحی شده و بیشتر برای واریز حقوق کارمندان یا پرداختهای انبوه به کار میرود. کافی است شماره شبای مقصد را داشته باشید. سقف روزانه آن معمولاً بین ۲۰۰ تا ۳۰۰ میلیون تومان (بسته به آخرین بخشنامه بانک مرکزی) است و بر خلاف ساتنا، بهصورت آنی نیست بلکه طی چهار سیکل پردازش میشود:
- سیکل اول: ساعت ۳:۴۵ بامداد
- سیکل دوم: ساعت ۱۰:۴۵
- سیکل سوم: ساعت ۱۳:۴۵
- سیکل چهارم: ساعت ۱۸:۴۵
در جمعهها و تعطیلات رسمی فقط یک سیکل در ساعت ۱۳:۴۵ پردازش میشود و مبلغ در اولین سیکل روز کاری بعد به حساب گیرنده واریز خواهد شد. کارمزد پایا حدود ۰.۰۱ درصد مبلغ تراکنش (با حداقل حدود ۲۴۰۰ و حداکثر حدود ۳۰,۰۰۰ تومان) است.
انتقال وجه ساتنا
ساتنا یا «سامانه تسویه ناخالص آنی» برای مبالغ بالا و تسویه قطعی طراحی شده و جایگزین مطمئنی برای چک رمزدار محسوب میشود. برخلاف پایا، تراکنشهای ساتنا بهصورت لحظهای (معمولاً بین ۲۰ تا ۶۰ دقیقه) در همان روز کاری تسویه میشوند و برگشتناپذیرند. ساتنا فقط در ساعات کاری بانکها (معمولاً ۸ صبح تا ۱۳ یا ۱۶) فعال است و کارمزد آن حدود ۰.۰۲ درصد مبلغ انتقالی با سقفی در محدوده ۲۸ تا ۳۵ هزار تومان است.
سامانه پل (پرداخت لحظهای)
پل جدیدترین سامانه انتقال بینبانکی است که در تمام ساعات شبانهروز (حتی تعطیلات) فعال است و پول بلافاصله به حساب مقصد واریز میشود. فقط شماره حساب یا شبای مقصد لازم است و برای تایید تراکنش، کد یکبارمصرفی به شماره موبایل فرستنده ارسال میشود. سقف آن برای تراکنشهای غیرحضوری معمولاً ۱۰۰ میلیون تومان و برای تراکنشهای حضوری تا ۲۰۰ میلیون تومان در روز است؛ کارمزد آن حدود ۰.۰۲ درصد با حداقل ۵۰۰ تومان است.
سامانه چکاوک
چکاوک ابزاری برای تبادل تصویر چکهای بانکی بین بانکهای مختلف است. بانک صادرکننده، تصویر چک را همراه با شماره حساب و نام گیرنده اسکن و ارسال میکند و پس از تایید، بانک مقصد وجه را پرداخت میکند؛ به این ترتیب دیگر نیازی به حمل فیزیکی چک بین شعب نیست.
سامانه چکاد (چک الکترونیک)
چکاد مرتبط با چکهای الکترونیک است و فرآیندی مشابه چکاوک دارد، با این تفاوت که کل چرخه صدور و انتقال بهصورت کاملاً غیرحضوری و دیجیتال انجام میشود.
انتقال وجه از طریق اپلیکیشنها
در این قسمت با اپلیکیشنهایی که موضوع انتقال وجه را انجام میدهند، آشنا خواهیم شد:
اپلیکیشنهای پرداخت (سوپراپها)
این برنامهها برای کارتبهکارت، خرید شارژ و پرداخت قبوض کاربرد دارند و معمولاً سقف انتقال روزانه پایینتری (حدود ۵ تا ۶ میلیون تومان) نسبت به اپلیکیشنهای بانکی دارند.
اپلیکیشنهای بانکی
این برنامهها امکانات کاملتری مثل انتقال پایا و ساتنا، پرداخت اقساط وام و دریافت گردش حساب را ارائه میدهند و سقف انتقال آنها معمولاً تا ۱۰ تا ۱۵ میلیون تومان (برای کارتبهکارت) و بیشتر برای پایا/ساتنا است.
نئوبانکها
نئوبانکها پلتفرمهای غیرحضوری هستند که امکان افتتاح حساب و استفاده از اکثر روشهای انتقال وجه (بهویژه کارت به کارت) را بدون مراجعه به شعبه فراهم میکنند.
انتقال وجه از طریق کد USSD
با گسترش اینترنت، استفاده از این روش کم شده، اما همچنان برخی بانکها آن را پشتیبانی میکنند. کاربر با ثبت کارت خود در «سامانه پیوند» بانک مرکزی میتواند بدون اینترنت و بدون نصب اپلیکیشن، کارتبهکارت انجام دهد؛ در عوض امنیت این روش پایینتر از سایر روشهاست.
جدول مقایسه کامل روشهای انتقال وجه در ۱۴۰۵
| روش | نیاز به | سرعت | سقف روزانه تقریبی | کارمزد تقریبی |
|---|---|---|---|---|
| انتقال درونبانکی (شعبه) | کارت ملی + شماره حساب | آنی | بدون سقف مشخص | ناچیز |
| کارت به کارت (شتاب) | شماره کارت مقصد | آنی | ۵ تا ۱۵ میلیون تومان | متغیر بر اساس مبلغ |
| پایا | شماره شبا | طی سیکلهای روزانه | ۲۰۰ تا ۳۰۰ میلیون تومان | ~۰.۰۱٪ |
| ساتنا | شماره شبا | ۲۰ تا ۶۰ دقیقه، فقط ساعت کاری | ۲۰۰ تا ۳۰۰ میلیون تومان | ~۰.۰۲٪ (سقف ~۲۸ تا ۳۵ هزار تومان) |
| پل | شماره حساب/شبا + کد تایید | آنی، شبانهروزی | ۱۰۰ (غیرحضوری) تا ۲۰۰ میلیون تومان (حضوری) | ~۰.۰۲٪ (حداقل ۵۰۰ تومان) |
| چکاوک / چکاد | چک رمزدار یا چک الکترونیک | معمولاً همان روز کاری | مطابق مبلغ چک | کارمزد صدور چک |
| اپلیکیشنهای پرداخت | شماره کارت | آنی | ۵ تا ۶ میلیون تومان | مطابق کارمزد شتاب |
| USSD | ثبت کارت در سامانه پیوند | آنی، بدون اینترنت | محدود و پایین | مطابق کارمزد شتاب |
توجه: بانک مرکزی هر سال سقف و کارمزد این سامانهها را با بخشنامه بهروزرسانی میکند؛ پیشنهاد میشود پیش از تراکنشهای مهم، آخرین اعلامیه بانک مرکزی یا بانک عامل خودتان را هم بررسی کنید.
سقف انتقال، برداشت و خرید کارتی در سال ۱۴۰۵
- سقف برداشت نقدی از خودپرداز برای هر کارت، در شرایط عادی حدود ۳۰۰ هزار تومان در شبانهروز است (در ایام خاص مانند نوروز یا اربعین ممکن است تا ۵۰۰ هزار تومان افزایش یابد).
- برداشت نقدی حضوری از داخل شعبه تا سقف حدود ۱۵ میلیون تومان امکانپذیر است.
- سقف خرید کارتی روزانه هر شخص حقیقی بالای ۱۸ سال حدود ۴۰۰ میلیون تومان تعیین شده است؛ این سقف برای افراد ۱۲ تا ۱۸ سال حدود ۱۰۰ میلیون تومان و برای ۷ تا ۱۲ سال حدود ۵۰ میلیون تومان است.
- برای انتقالهای بالای ۵۰۰ میلیون تومان، معمولاً ارائه مستندات مرتبط (فاکتور خرید، قرارداد خانه یا خودرو و مانند آن) به بانک الزامی است.
این محدودیتها برای کنترل مالیات تراکنش بانکی و پیشگیری از تخلفات مالی وضع شدهاند؛ به همین دلیل ثبت دقیق «شرح مقصد» یا بابت تراکنش (مثل «تسویه حساب»، «پرداخت اجاره» یا «خرید کالا») هم برای شفافیت مالی شخصی و هم برای گردش حساب شرکتی اهمیت دارد.
چطور بهترین روش انتقال وجه را انتخاب کنیم؟
- برای پرداختهای خرد روزمره —کارت به کارت یا اپلیکیشنهای پرداخت
- برای پرداخت حقوق و تراکنشهای دستهای — پایا
- برای مبالغ کلان و تسویه قطعی همانروز —ساتنا یا چک رمزدار
- برای انتقال فوری در نیمهشب یا تعطیلات — پل
- برای تراکنشهای سازمانی که نیاز به رسیدگی و صورت مغایرت بانکی دارند —ترجیحاً روشهای مبتنی بر حساب (پایا/ساتنا) بهجای کارتبهکارت، چون کارمزد و کد رهگیری آنها شفافتر است.
نکته مهم برای کسبوکارها این است که با افزایش حجم تراکنشهای ورودی و خروجی (چه از طریق پایا، ساتنا، پل یا کارتبهکارت)، مغایرتگیری بانکی و ثبت دقیق هر تراکنش در دفاتر حسابداری اهمیت بیشتری پیدا میکند؛ بهخصوص وقتی بخشی از این وجوه بابت تنخواهگردان، تسویه با تامینکنندگان یا مدیریت نقدینگی شرکت باشد.
جمعبندی
روشهای انتقال وجه در ایران با توجه به پیشرفت فناوری تنوع بالایی پیدا کردهاند؛ از انتقال سنتی حضوری و چک رمزدار تا سامانههای مدرن پایا، ساتنا، پل و اپلیکیشنهای پرداخت. انتخاب مناسبترین روش به عواملی مثل مبلغ، فوریت، هزینه و ساعت انجام تراکنش بستگی دارد. برای اشخاص حقیقی معمولاً کارتبهکارت و پل کافی است، اما کسبوکارها و شرکتهایی که حجم بالایی از تراکنشهای پایا و ساتنا دارند، معمولاً برای ثبت، پیگیری و مغایرتگیری این تراکنشها در حسابهای بانکی متعدد، از یک نرمافزار حسابداری منظم هم استفاده میکنند تا هیچ واریز یا برداشتی در دفاتر مالی از قلم نیفتد؛ نرمافزارهایی مانند نرمافزار حسابداری سپیدار دقیقاً برای این نوع نیازهای روزمره شرکتها طراحی شدهاند.
سوالات متداول
تفاوت اصلی پایا و ساتنا چیست؟
پایا برای انتقالهای دستهای و غیرفوری با کارمزد پایینتر و پردازش طی چند سیکل روزانه مناسب است؛ ساتنا برای مبالغ بالا و تسویه قطعی و آنی در همان روز کاری استفاده میشود و کارمزد بیشتری دارد.
سامانه پل چه مزیتی نسبت به کارت به کارت دارد؟
پل مانند کارتبهکارت آنی است، اما مبتنی بر حساب و شماره شبا کار میکند، در تمام ساعات شبانهروز (حتی تعطیلات) فعال است و سقف انتقال آن معمولاً از سقف کارتبهکارت بالاتر است.
آیا انتقال درونبانکی محدودیت سقف دارد؟
معمولاً خیر یا سقف بسیار بالایی دارد، چون تراکنش از سیستم همان بانک خارج نمیشود؛ سقف دقیق آن به سیاست داخلی هر بانک بستگی دارد.
برای انتقال مبلغ بسیار بالا (مثلاً خرید ملک) چه روشی بهتر است؟
ساتنا یا چک رمزدار، چون هر دو برای مبالغ کلان طراحی شدهاند و امکان تسویه قطعی و ارائه رسید رسمی را میدهند؛ برای انتقالهای بالای ۵۰۰ میلیون تومان معمولاً ارائه مستندات معامله هم لازم است.
چرا در توضیحات تراکنش باید دلیل انتقال وجه را بنویسیم؟
این «شرح مقصد» هم به گیرنده در شناسایی تراکنش کمک میکند و هم برای پیگیریهای مالی، حسابداری و احتمال بررسی مالیات تراکنش بانکی مفید است.
کدام روش انتقال وجه برای کسبوکارها و پرداخت حقوق مناسبتر است؟
پایا، چون امکان ارسال دستهای و همزمان به تعداد زیادی حساب را با کارمزد نسبتاً پایین فراهم میکند و برای پرداختهای منظم مانند حقوق کارمندان طراحی شده است.